لم تعد أوروبا تدخل الشتاء بالسؤال نفسه الذي واجهته في أعقاب الحرب الروسية – الأوكرانية عام 2022: هل ستجد ما يكفي من الغاز؟ فبعد سنوات من إعادة ترتيب مصادر الإمداد، وزيادة واردات الغاز الطبيعي المسال، وخفض الاستهلاك، وتوسيع الطاقة المتجددة، تبدو القارة أكثر استعداداً لامتصاص صدمات السوق. لكن هامش الأمان الذي يفصلها عن اضطراب جديد أصبح أضيق.
تأتي المخاوف هذه المرة من مزيج أكثر تعقيداً: مخزونات غاز دون مستوياتها المعتادة، وأسعار أعلى بكثير مما كانت عليه قبل اندلاع الحرب في الشرق الأوسط، واضطراب في إمدادات الغاز الطبيعي المسال من الخليج، ومنافسة متزايدة من آسيا على الشحنات المتاحة. وفي سوق يعتمد فيها السعر على المشتري الأكثر استعداداً للدفع، يمكن لشتاء بارد أن يحول نقص الهامش في المخزونات إلى قفزة سريعة في تكلفة الطاقة.
ولهذا، لا تبدو معركة أوروبا المقبلة مع الغاز مرتبطة فقط بتوافر الإمدادات، بل بتكلفة تأمينها. فكل ارتفاع حاد في أسعار الغاز يمر من أسواق الطاقة إلى التضخم، وفواتير الأسر، وتكاليف الصناعات، وحسابات البنوك المركزية والحكومات، بما يجعل الطقس خلال الأشهر الأولى من 2027 عاملاً اقتصادياً لا يقل أهمية عن تطورات سوق الطاقة نفسها.
وبينما لا تشير المعطيات الحالية إلى تكرار مباشر لسيناريو 2022، فإن الشتاء المقبل قد يكشف مدى صلابة التحصينات التي بنتها أوروبا منذ تلك الأزمة، وما إذا كانت القارة قادرة على المنافسة على الغاز الطبيعي المسال من دون أن تدفع اقتصاداتها ثمناً باهظاً.
هامش أمان أضيق
دخلت أوروبا موسم الشتاء بمخزونات غاز عند مستويات أدنى بكثير من المعتاد. وتراوحت تقديرات امتلاء مرافق التخزين في منتصف سبتمبر (أيلول) حول 65 إلى 69 في المائة، مقابل متوسط تاريخي يقارب 84 في المائة في هذا الوقت من العام، بحسب بيانات وتقديرات قطاعية.
وتبدو الفجوة أكثر وضوحاً في بعض الاقتصادات الكبرى. ففي ألمانيا، حيث توجد أكبر مرافق التخزين الأوروبية، تدور مستويات الملء حول 55 إلى 56 في المائة، بينما تقترب إيطاليا من 85 في المائة. ووصل متوسط التخزين في الاتحاد الأوروبي، وفق تقديرات «كبلر»، إلى نحو 68 في المائة، مع توقع ارتفاعه إلى نحو 75 في المائة بحلول بداية نوفمبر (تشرين الثاني).
ولا يعني انخفاض المخزونات بالضرورة أن أوروبا تتجه إلى نقص مادي في الغاز. لكنه يعني أن السوق لديها مساحة أقل لامتصاص صدمة مفاجئة. وفي الظروف الطبيعية، تعمل المخزونات بمثابة وسادة بين تقلبات الطلب والإمدادات؛ فكلما كانت مستوياتها مرتفعة، أمكن اللجوء إليها خلال فترات ارتفاع الاستهلاك من دون الحاجة إلى رفع الأسعار بصورة كبيرة لجذب شحنات إضافية.
أما عندما تبدأ القارة الشتاء بمخزونات أقل، فإن أي موجة برد قوية أو تعطل في الإمدادات يمكن أن يرفع قيمة الغاز المتاح بسرعة أكبر.
الخليج يغير معادلة الغاز
وتختلف صدمة الطاقة الحالية عن أزمة 2022 في أحد أهم جوانبها: مصدر الاضطراب هذه المرة لا يقع على الحدود الأوروبية، لكنه يؤثر في السوق التي تعتمد عليها القارة بصورة متزايدة.
فأوروبا قلّصت اعتمادها على الغاز الروسي، وعوّضت جانباً كبيراً من الكميات المفقودة بواردات الغاز الطبيعي المسال، ولا سيما من الولايات المتحدة. وبذلك، أصبحت أكثر ارتباطاً بالسوق العالمية للغاز المسال، حيث يمكن للشحنة الواحدة أن تتغير وجهتها بحسب السعر الذي يعرضه المشترون.
وقد أدى اضطراب الإمدادات من منطقة الخليج، نتيجة الحرب في الشرق الأوسط والأضرار التي لحقت بالبنية التحتية القطرية، إلى زيادة حساسية هذه السوق. فقطر واحدة من كبار موردي الغاز الطبيعي المسال عالمياً، وأي قيود طويلة على صادراتها تقلّص الكميات المتاحة أمام المشترين في وقت تحاول فيه أوروبا رفع مخزوناتها قبل الشتاء.
وهنا تظهر المنافسة مع آسيا. فالمشترون الآسيويون، وعلى رأسهم كبار مستوردي الغاز، ينافسون أوروبا على الشحنات المرنة، بينما يستطيع الموردون الأميركيون توجيه شحناتهم إلى الأسواق التي تحقق عائداً أعلى.
وبحسب الأمين العام للاتحاد الدولي للغاز، مينيلاوس يدريوس، فإن الأسواق تأخذ في الحسبان بصورة متزايدة احتمال استمرار شح الإمدادات إلى ما بعد الشتاء، مشيراً إلى أن منحنيات العقود الآجلة تعكس توقعات باستمرار ارتفاع الأسعار والمخاطر التي تهدد الإمدادات حتى الصيف المقبل قبل أن تبدأ في التراجع.
الشتاء يحدد فاتورة الطاقة
لهذا السبب، أصبح الطقس أحد المتغيرات الاقتصادية الأكثر أهمية في سوق الغاز الأوروبية.
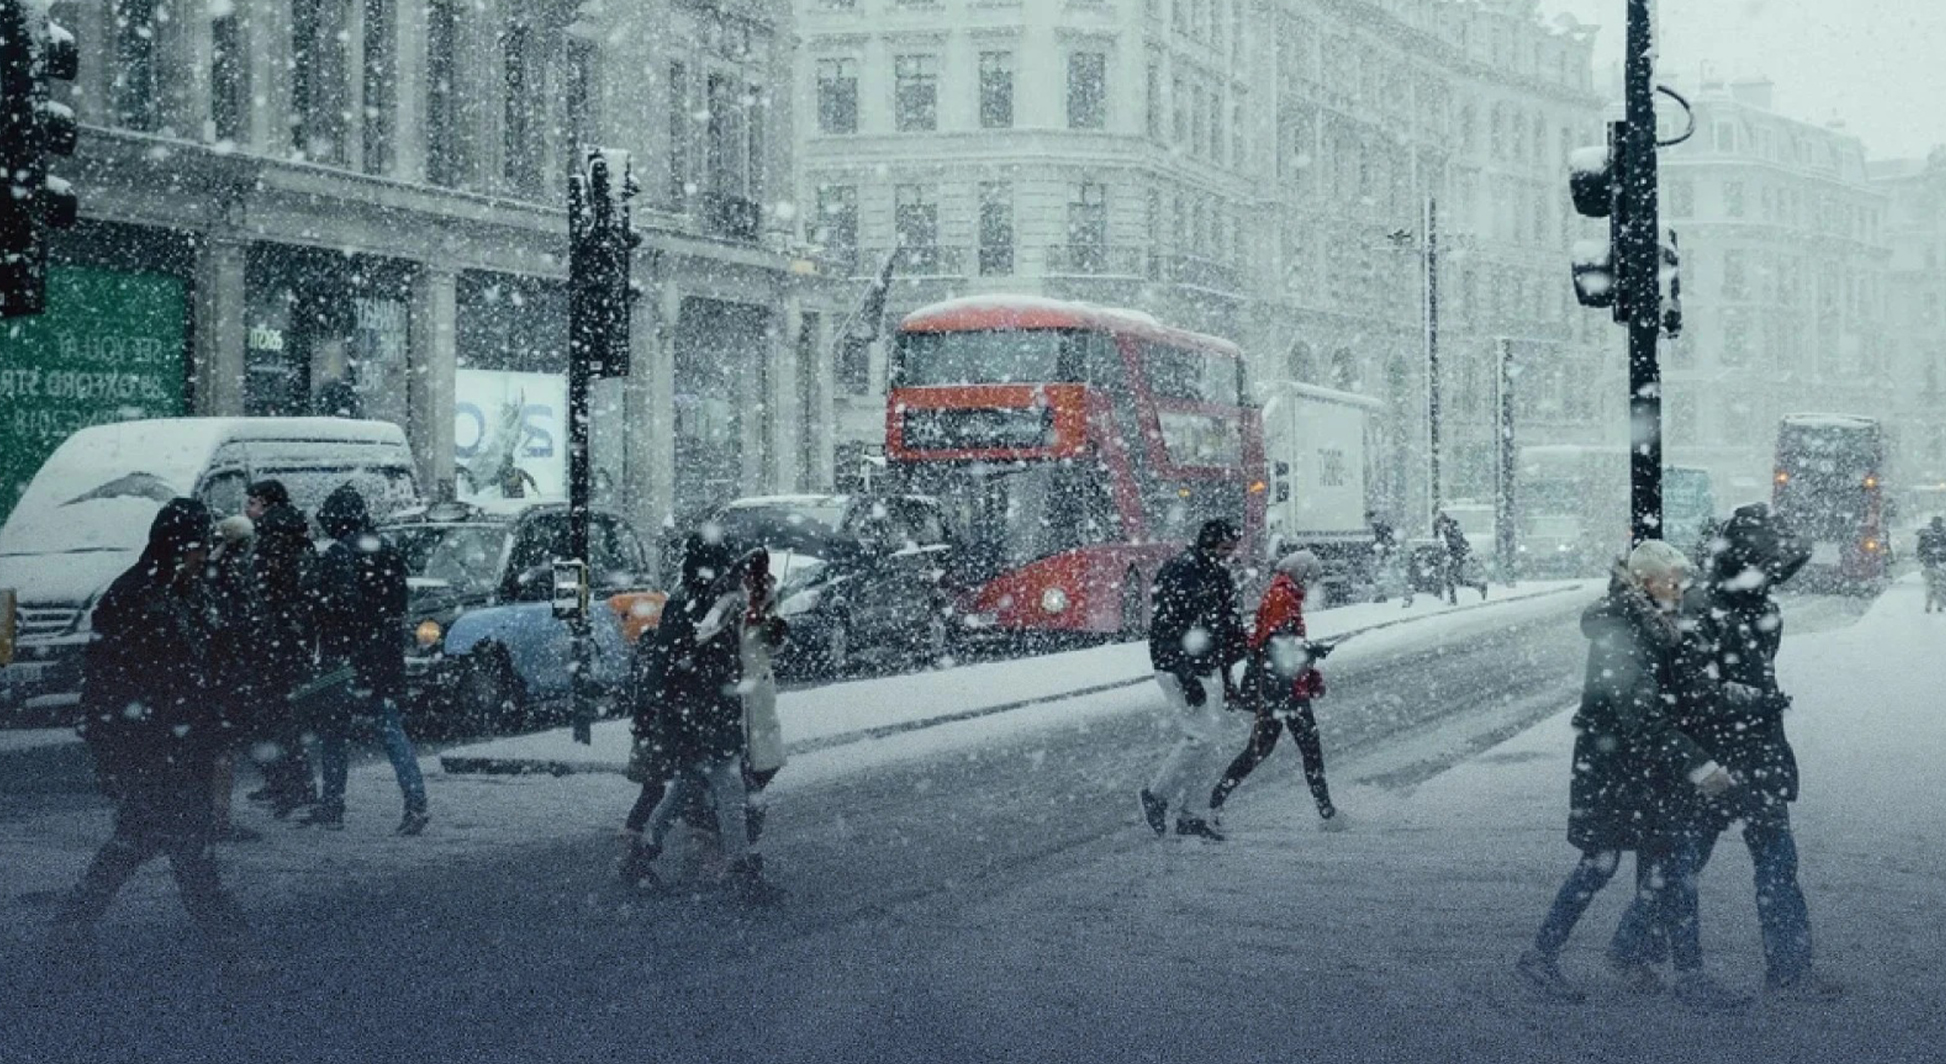
فالسيناريو الأساسي لدى بعض محللي السوق يفترض شتاءً معتدلاً، يساعد على تقليص السحب من المخزونات ويمنح أوروبا وقتاً لإعادة بناء احتياطياتها. لكن هذا السيناريو لا يملك السوق ضمانة بشأنه.
ففي حال جاءت درجات الحرارة أدنى من المعتاد، ستضطر أوروبا إلى سحب كميات أكبر من المخزونات في وقت تتنافس فيه مع آسيا على الغاز الطبيعي المسال. وقد تكون النتيجة ارتفاعاً سريعاً في الأسعار، لا بسبب غياب الغاز بالضرورة، بل بسبب الحاجة إلى دفع سعر أعلى لجذب الشحنات المتاحة إلى القارة.
وتقدّر «وود ماكنزي» أن مخزونات أوروبا لا تزال عند أدنى مستوى لهذا الوقت من العام منذ 2009. وفي المقابل، تتوقع «كبلر» أن يصل التخزين إلى نحو 75 في المائة بحلول بداية نوفمبر (تشرين الثاني)، وهو مستوى يمكن أن يكون كافياً لعبور الشتاء إذا جاءت درجات الحرارة في حدود المعتاد أو أعلى منه.
لكن هامش الأمان سيظل أقل من السنوات السابقة.
من الغاز إلى التضخم والفائدة
وتتجاوز تداعيات ارتفاع أسعار الغاز سوق الطاقة نفسها. فالغاز يدخل في تدفئة المنازل وفي إنتاج الكهرباء، كما يمثل مدخلاً أساسياً لعدد من الصناعات. ولذلك، فإن ارتفاعه لفترة ممتدة يمكن أن ينتقل تدريجياً إلى تكاليف الشركات وأسعار السلع والخدمات، بما يعيد الضغوط التضخمية إلى الواجهة.
وفي سيناريو الشتاء البارد، يمكن أن تتعرض الأسر لضغط إضافي على موازناتها، بينما تواجه الشركات ارتفاعاً في تكلفة الإنتاج. وقد تضطر الصناعات كثيفة الاستهلاك للطاقة إلى خفض الإنتاج أو تأجيل بعض العمليات إذا أصبحت أسعار الغاز مرتفعة إلى حد يجعل التشغيل أقل جدوى.
وهذا يضع البنك المركزي الأوروبي أمام معادلة أكثر صعوبة. فإذا انتقلت صدمة الطاقة إلى التضخم الأساسي بصورة أوسع، فقد تتزايد الحاجة إلى إبقاء السياسة النقدية مشددة أو رفع أسعار الفائدة مجدداً، في وقت يعاني فيه النمو الأوروبي أصلاً من ضعف نسبي.
وبذلك يمكن أن يتحول الغاز من مشكلة في سوق الطاقة إلى عامل يضغط في الوقت نفسه على التضخم والنمو وتكلفة الاقتراض.
ألمانيا وبريطانيا في دائرة الخطر
وتبدو ألمانيا من أكثر الاقتصادات الأوروبية حساسية لهذا السيناريو، ليس فقط بسبب حجم اقتصادها الصناعي، وإنما أيضاً بسبب انخفاض مستويات التخزين مقارنة ببعض الدول الأوروبية الأخرى.
وقد قاومت برلين الدعوات إلى تقديم دعم مالي إضافي لمشغلي مرافق التخزين لتسريع عملية الملء، معتبرة أنه لا توجد مؤشرات حالياً على اختناق في الإمدادات يمكن أن يؤدي إلى نقص فعلي.
لكن انخفاض المخزونات يصبح أكثر أهمية عندما يتعلق الأمر بموجة برد طويلة. ففي هذه الحالة، لن تكون الفروق بين مستويات التخزين في الدول الأوروبية حاسمة بالضرورة؛ إذ يمكن أن تنتقل الأسعار إلى مستويات أعلى لجذب الغاز من المناطق التي تتوافر فيها كميات أكبر.
أما بريطانيا، فتعتمد بدرجة أكبر على الواردات والسوق الفورية، ولا تمتلك قدرة تخزين تضاهي بعض الدول الأوروبية. ولذلك يمكن أن تكون أكثر تعرضاً لتقلبات الأسعار إذا اشتدت المنافسة العالمية على شحنات الغاز المسال.
لماذا لا تتكرر أزمة 2022؟
ومع ذلك، سيكون من المبالغة النظر إلى الوضع الحالي باعتباره نسخة جديدة من أزمة الطاقة التي اجتاحت أوروبا في 2022. فالقارة خرجت من تلك التجربة بإمدادات أكثر تنوعاً، وزادت قدرتها على استقبال الغاز الطبيعي المسال، وخفّضت استهلاك الغاز، وطورت آليات التنسيق بين الدول، كما توسع إنتاج الطاقة الشمسية وطاقة الرياح.
وزادت الولايات المتحدة وكندا وغيرهما من المنتجين إمدادات الغاز الطبيعي المسال، فيما أسهم ارتفاع الإنتاج في دول مثل النرويج وأستراليا ونيجيريا في دعم المعروض العالمي.
كما أن أوروبا لا تواجه حالياً نقصاً مادياً مؤكداً في الغاز. والمشكلة الأكثر إلحاحاً تتمثل في احتمال ارتفاع تكلفة تأمين الإمدادات إذا تزامن الشتاء البارد مع استمرار اضطراب صادرات الخليج.
وهذا فرق جوهري عن عام 2022، عندما واجهت أوروبا تحولاً جذرياً في منظومة إمداداتها بعد تراجع الغاز الروسي.
الاختبار الحقيقي
مع ذلك، فإن التحسن الهيكلي في أمن الطاقة الأوروبي لا يلغي هشاشة السوق أمام الصدمات قصيرة الأجل. فقد يكون لدى أوروبا الغاز الكافي لعبور الشتاء، لكن السؤال الذي يهم الأسر والشركات والاقتصاد ككل هو السعر الذي ستدفعه مقابل هذا الغاز.
وهنا تتقاطع ثلاثة عوامل: مستوى المخزونات عند بداية موسم السحب، وإنخفاض حرارة الشتاء، وحجم الإمدادات التي ستكون متاحة في السوق العالمية للغاز الطبيعي المسال.
وإذا جاء الشتاء معتدلاً، فقد تتمكن أوروبا من تجاوز الموسم مع ضغوط سعرية يمكن احتواؤها، وربما تستفيد لاحقاً من زيادة الإمدادات العالمية. أما إذا جاءت موجة برد طويلة في الوقت الذي تستمر فيه اضطرابات الإمدادات من الخليج، فقد تضطر القارة إلى دفع علاوة سعرية لجذب الشحنات، فيما تتنافس مع آسيا على المورد نفسه.
ومن هنا، فإن الاختبار الحقيقي للشتاء الأوروبي لن يكون بالضرورة قدرة القارة على العثور على الغاز، بل قدرتها على تحمل تكلفة الحصول عليه.
وبالنسبة لاقتصاد لا يزال يحاول الحفاظ على النمو في مواجهة أسعار الطاقة المرتفعة، فقد تكون هذه هي الحدود الفعلية للمرونة التي أظهرها خلال الأشهر الماضية.